検証結果を見るとき、勝率だけで判断すると資金リスクを見誤ることがあります。
勝率が高くても平均損失が大きければ資金は減りやすくなります。反対に、勝率が低くても平均利益が平均損失より十分に大きければ、期待値がプラスになる場合があります。
バルサラの破産確率は、こうした検証結果を「どのくらいの資金リスクで扱っているのか」という視点で見るための考え方です。この記事では、数式そのものよりも、検証結果を資金管理へつなげる流れを中心に整理します。
この記事で確認すること
- バルサラの破産確率が何を表すモデルなのか
- 勝率・ペイオフレシオ・1回のリスク率を組み合わせて見る理由
- 最大ドローダウンと推定破産確率の違い
- Forex Testerの検証結果を資金管理シミュレーターへ入力する流れ
バルサラの破産確率とは?
バルサラの破産確率は、Nauzer J. Balsara氏の資金管理の考え方として知られる、トレードで資金が一定の停止ラインへ到達する可能性を考えるためのモデルです。
ここでいう破産は、生活資金を失うという意味ではなく、あらかじめ決めた資金ラインまで口座資金が減ることを指します。たとえば「検証開始資金から30%下がったら停止」と決めた場合、そのラインへ到達する可能性をモデル上で見ます。
ただし、これは将来の損失を断定するものではありません。一定の勝率、一定のペイオフレシオ、一定のリスク条件、独立したトレードが続くと仮定した資金管理モデルです。
破産確率を見るときに必要な3つの要素
勝率
勝率は、検証したトレードのうち利益になった取引の割合です。100回中40回が利益なら、勝率は40%です。
ペイオフレシオ
ペイオフレシオは、平均利益を平均損失で割った値です。
ペイオフレシオ = 平均利益 ÷ 平均損失
平均利益40pips、平均損失20pipsなら、ペイオフレシオは2.0です。
1回のトレードで取るリスク
同じ勝率・同じペイオフレシオでも、1回のトレードで口座資金の何%を失う可能性があるかによって、資金への影響は変わります。
たとえば、停止ラインを30%に置いた場合、1回1%リスクなら30回分の損失余地があります。1回5%リスクなら6回分です。手法の期待値が同じでも、1回のリスク率が大きいほど、停止ラインに近づきやすくなります。
勝率だけでは破産確率を判断できない
勝率60%と聞くと良さそうに見えるかもしれません。しかし、平均利益が小さく平均損失が大きい場合、期待値はマイナスになります。
反対に、勝率40%でも、平均利益が平均損失の2倍あれば、期待値はプラスになります。見るべきなのは、勝率だけではなく、勝率、ペイオフレシオ、1回の資金リスクの組み合わせです。
表は横にスクロールできます。
| 条件 | 勝率 | ペイオフレシオ | 1回リスク率 | 停止ライン | 推定破産確率(モデル値) |
|---|---|---|---|---|---|
| 勝率は高いが損益比が低い | 60% | 0.5 | 1% | 30% | モデル上100% |
| 勝率40%・損益比2.0 | 40% | 2.0 | 1% | 30% | 0.29% |
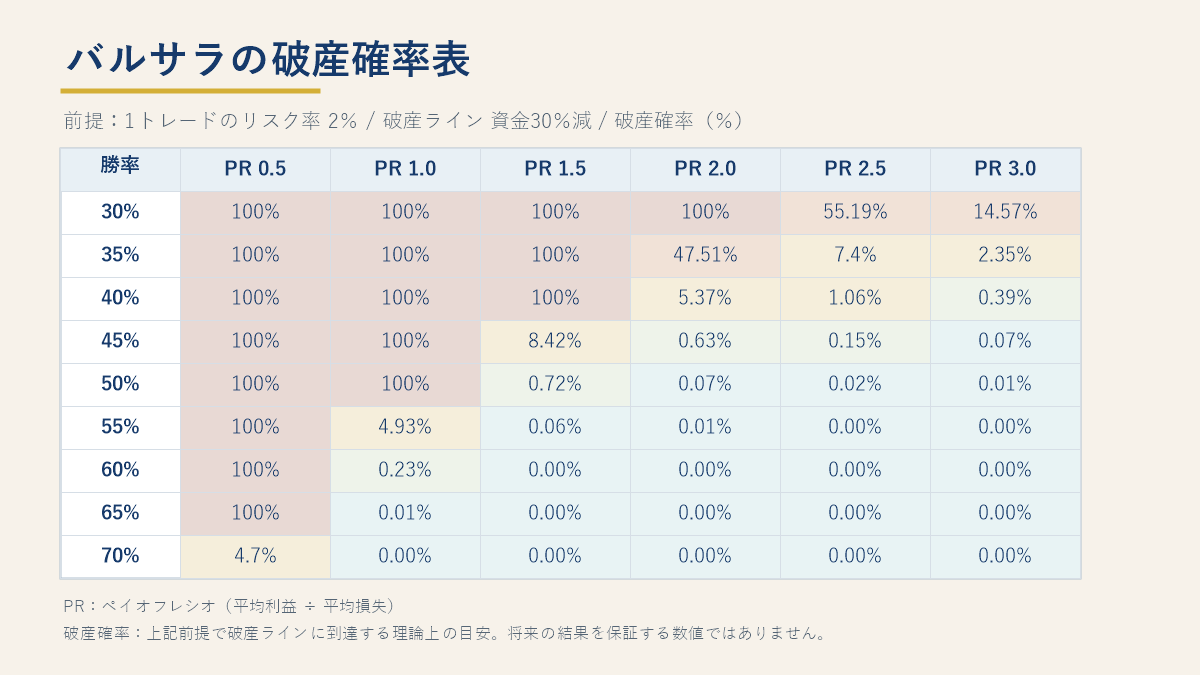
| 同じ手法でリスク率を上げた場合 | 40% | 2.0 | 2% | 30% | 5.37% |
| 同じ手法でさらにリスク率を上げた場合 | 40% | 2.0 | 5% | 30% | 31.05% |
表の1行目は、勝率60%でもペイオフレシオ0.5の場合、期待値が0.60×0.5−0.40=−0.10Rになる例です。投稿ID373のシミュレーターでは、期待値が0以下の条件を、同じ統計条件で取引を繰り返すモデル上の扱いとして「モデル上100%」と表示します。実際の将来結果を断定する意味ではありません。
このため、勝率が高いことだけで資金管理上有利とは判断できません。勝率40%・ペイオフレシオ2.0の条件でも、1回リスク率を1%から2%、5%へ上げると、推定破産確率(モデル値)は大きく変わります。数字は取引判断を代わりに行うものではなく、資金リスクの変化を比較するための材料です。
バルサラモデルの計算の考え方
FX検証ひろばの資金管理シミュレーターでは、勝率p、ペイオフレシオR、負け率1-pを使い、次の式の0<x<1の非自明根を求めます。
p×x^(R+1) – x + (1-p) = 0
N = 停止ライン率 ÷ リスク率
Q = x^N
ここでQを推定破産確率(モデル値)として表示します。期待値が0以下になる条件では、同じ統計条件の取引を無期限に繰り返すモデル上100%として扱います。有限回の取引で必ず停止ラインに到達する、という意味ではありません。
このモデルは、勝率、ペイオフレシオ、リスク条件が一定で、各トレードが独立していることを前提にしています。連敗の偏り、スリッページ、相場環境の変化、ルール逸脱、ロット丸めなどは完全には表現しません。
実際に数字を入れて考えてみる
たとえば、次のような検証結果があったとします。
- 勝率:40%
- 平均利益:40pips
- 平均損失:20pips
- ペイオフレシオ:2.0
- リスク率:1%
- 停止ライン:30%
この条件を投稿ID373のモデルで計算すると、推定破産確率(モデル値)は約0.29%です。
ここで大切なのは、0.29%という数字を将来予測として読まないことです。一定の条件が続くと仮定したモデル上の比較値であり、実際の将来の損失確率を断定するものではありません。
Lotを変えると推定破産確率はどう変わる?
同じ手法でも、Lotを大きくすると1回あたりの実質リスク率が上がります。実質リスク率が上がると、停止ラインまでの損失余地Nが小さくなり、モデル上の推定破産確率も変化します。
投稿ID373の資金管理シミュレーターでは、Lot別に次の値を確認できます。
- 推定破産確率10%未満となる境界
- 推定破産確率1%未満となる境界
- 1回損失が停止ライン未満となる上限
この3つは同じ意味ではありません。10%未満・1%未満の境界はBalsaraモデルの推定値です。一方、1回損失が停止ライン未満となる上限は、1回の設定損失だけで停止ラインへ届くかどうかを見る資金管理上の目安です。
いずれも取引判断を代わりに行うものではありません。境界の内側に入ったから問題がない、という読み方は避け、Lotを変えたときに資金リスクがどう変わるかを比較するために使います。
最大ドローダウンとの違い
最大ドローダウンと推定破産確率は、混同しやすいですが別の指標です。
最大ドローダウン
検証期間中に実際に観測された最大の資金減少。
推定破産確率(モデル値)
一定条件を仮定して、設定した停止ラインへ到達する可能性をモデル上で見た値。
Forex Testerで最大ドローダウンが18%だった場合、それは過去検証の中で観測された最大の落ち込みです。将来の最大値を保証するものではありません。
一方、推定破産確率は、勝率・ペイオフレシオ・リスク率・停止ラインを固定したモデル上の値です。最大ドローダウンは過去の観測値、推定破産確率はモデル値として分けて見ます。
Forex Testerの検証結果から確認する方法
実際には、Forex Testerなどの検証結果から次の順番で確認すると整理しやすくなります。
- Forex Testerで手法を検証する
- 勝率、平均利益、平均損失を確認する
- ペイオフレシオを確認する
- 最大ドローダウンを確認する
- 損切り幅と1回のリスク率を決める
- 資金管理シミュレーターへ入力する
- Lot、期待値、推定破産確率(モデル値)を確認する
Forex Testerの使い方は、Forex Testerの概要とForex Testerの操作手順で整理しています。
自分の検証結果で計算してみる
ここまでの考え方は、実際の検証結果を入力して初めて具体的になります。勝率、平均利益、平均損失、損切り幅、リスク率を入力すると、資金管理から算出したLot、期待値、推定破産確率(モデル値)、Lot別境界をまとめて確認できます。
まとめ
バルサラの破産確率を見るときは、勝率だけで判断せず、ペイオフレシオと1回の資金リスクを一緒に確認します。
- 勝率だけでは資金リスクを判断しない
- 平均利益と平均損失からペイオフレシオを見る
- 1回のリスク率が上がると停止ラインに近づきやすくなる
- 最大ドローダウンは過去検証の観測値、推定破産確率はモデル値として分ける
- モデル値を将来予測として扱わない
- 検証結果を使って、資金管理とLotを考える
数字の目的は、取引判断を機械的に決めることではありません。検証結果から期待値を見て、資金管理に落とし込み、どのLotならどの程度のモデル値になるのかを確認することです。
コメント